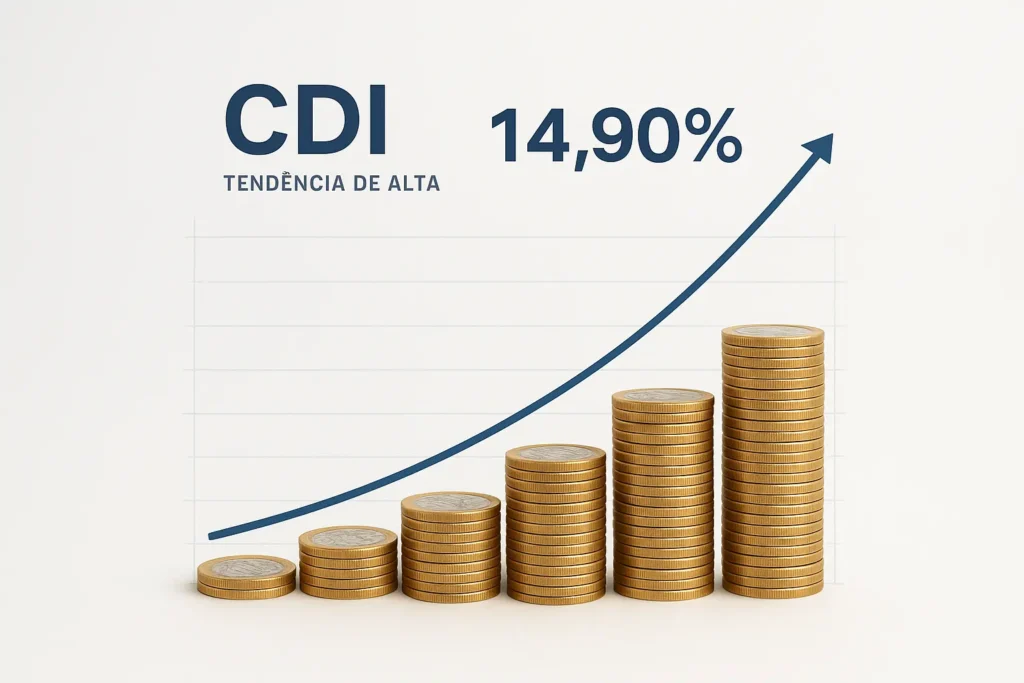
O 100 do CDI hoje representa uma rentabilidade de 14,90% ao ano em outubro de 2025, acompanhando a taxa Selic que também está no mesmo patamar. Saber quanto vale o 100 do CDI hoje é essencial para investidores que buscam segurança e rentabilidade em renda fixa.
Investimentos atrelados ao 100 do CDI hoje proporcionam retornos atrativos, superando facilmente a poupança e oferecendo proteção contra a inflação.
Qual é a taxa CDI hoje em outubro de 2025?
O CDI (Certificado de Depósito Interbancário) é uma taxa de juros utilizada nos empréstimos entre bancos e serve como principal referência para investimentos de renda fixa no Brasil. O 100 do CDI hoje está cotado em 14,90% ao ano, valor atualizado em 07 de outubro de 2025. Essa taxa é praticamente idêntica à Selic, oscilando apenas alguns pontos percentuais.
O CDI é calculado diariamente e representa a média das taxas praticadas entre as instituições financeiras. Quando um investimento oferece 100% do CDI, significa que ele acompanha integralmente a variação dessa taxa durante todo o período da aplicação. Compreender o valor do 100 do CDI hoje permite aos investidores comparar diferentes produtos de renda fixa e tomar decisões informadas.
CDI acumulado no ano
O CDI acumulado em 2025 apresenta um desempenho consistente ao longo dos meses. Até setembro de 2025, o CDI acumulado no ano está em 10,36% a 10,79%, dependendo da fonte de atualização. Esse rendimento reflete um cenário de juros elevados no Brasil, proporcionando retornos significativos para investidores de renda fixa. Acompanhar o 100 do CDI hoje diariamente ajuda a entender como esse acúmulo se forma.
CDI mensal de 2025
A evolução mensal do CDI em 2025 mostra variações importantes ao longo do ano. Conforme dados atualizados, o CDI mensal apresentou as seguintes taxas:
Janeiro: 0,96% a 1,01%
Fevereiro: 0,93% a 0,99%
Março: 0,91% a 0,96%
Abril: 1% a 1,06%
Maio: 1,13% a 1,14%
Junho: 1,09% a 1,10%
Julho: 1,28%
Agosto: 1,16%
Setembro: 1,21%
Outubro: 1,31% (projeção inicial)
Esses percentuais mensais se acumulam ao longo do ano, resultando na taxa anual acumulada. Monitorar o 100 do CDI hoje permite projetar rendimentos futuros com precisão.
O que significa 100% do CDI?
Quando um investimento promete render 100% do CDI, isso significa que a rentabilidade será equivalente à variação integral da taxa DI durante o período em que o dinheiro permanecer investido. É o benchmark mínimo esperado para qualquer aplicação de renda fixa de qualidade.
O 100 do CDI hoje serve como referência para avaliar se outros investimentos estão oferecendo condições justas ou atrativas. Investimentos podem oferecer diferentes percentuais do CDI, como 90%, 110%, 120% ou até mais, dependendo do risco e das condições do mercado.
Leia Também:
- IOF CDB: Entenda a Tabela Regressiva e Isenção
- LCI e LCA: Guia Completo Para Investir Sem Imposto de Renda
- IOF no Cartão de Crédito Internacional: Guia Completo da Redução até 2028
Como funciona o rendimento de 100% do CDI
O rendimento de 100% do CDI funciona de forma simples e transparente. A cada dia útil, o investimento recebe uma fração da taxa CDI anual. Por exemplo, com o 100 do CDI hoje em 14,90% ao ano, o cálculo é feito dividindo essa taxa pelos dias úteis do ano, aplicando o rendimento diariamente sobre o saldo investido. Ao final do período, os rendimentos diários se acumulam através de juros compostos.
Para investimentos tributados como CDB, o Imposto de Renda é descontado apenas sobre os rendimentos, seguindo a tabela regressiva que varia de 22,5% (até 180 dias) a 15% (acima de 720 dias). Já investimentos isentos como LCI e LCA não sofrem esse desconto. Conhecer o 100 do CDI hoje é fundamental para fazer simulações precisas de rendimento.
Diferença entre CDI e Selic
A Selic é a taxa básica de juros da economia brasileira, definida pelo Banco Central a cada 45 dias. O CDI é a taxa praticada nos empréstimos entre bancos e acompanha a Selic de perto. Na prática, as duas taxas são quase idênticas, diferindo apenas em décimos de ponto percentual. Em outubro de 2025, ambas estão em 14,90% ao ano, ou seja, o 100 do CDI hoje equivale também a 100% da Selic.
Quanto rende 100% do CDI Hoje?
Com o 100 do CDI hoje em 14,90% ao ano em outubro de 2025, um investimento que rende 100% do CDI proporciona exatamente esse retorno bruto. Esse percentual representa o rendimento antes da incidência de impostos para aplicações tributadas.
O rendimento líquido dependerá do tipo de investimento e do prazo da aplicação. Compreender o valor do 100 do CDI hoje permite calcular quanto seu dinheiro pode render em diferentes cenários.
Simulação prática de rendimento
Considerando um investimento de R$ 10.000 a 100% do CDI por 12 meses, com o 100 do CDI hoje em 14,90% ao ano, o rendimento bruto seria de aproximadamente R$ 1.490. Para um CDB, após o desconto de Imposto de Renda de 17,5% (aplicável a investimentos entre 361 e 720 dias), o rendimento líquido seria de cerca de R$ 1.229, totalizando R$ 11.229.
Já para uma LCI ou LCA que rende o 100 do CDI hoje, por serem isentas de IR, o investidor receberia os R$ 1.490 integralmente, totalizando R$ 11.490. Essas simulações demonstram como a isenção tributária impacta significativamente o retorno final.
Comparação: 90%, 100%, 110% e 120% do CDI
Diferentes percentuais do CDI resultam em rendimentos proporcionalmente variados. Com o 100 do CDI hoje em 14,90% ao ano, as taxas equivalem a:
90% do CDI: 13,41% ao ano
100% do CDI: 14,90% ao ano
110% do CDI: 16,39% ao ano
120% do CDI: 17,88% ao ano
É fundamental comparar também o rendimento líquido, considerando a tributação. Muitas vezes, uma LCI ou LCA a 90% do CDI pode render mais que um CDB a 100% do CDI devido à isenção de imposto de renda. Usar o 100 do CDI hoje como parâmetro facilita essas comparações.
Principais investimentos que rendem 100% do CDI
Diversos produtos financeiros utilizam o CDI como indexador, oferecendo diferentes percentuais dessa taxa. Os principais investimentos atrelados ao 100 do CDI hoje disponíveis no mercado em outubro de 2025 incluem CDBs, LCIs, LCAs e Fundos DI. Cada um possui características específicas quanto a tributação, liquidez e público-alvo.
CDB (Certificado de Depósito Bancário)
O CDB é um título emitido por bancos para captação de recursos, sendo um dos investimentos de renda fixa mais populares do Brasil. Os CDBs podem oferecer desde 100% até 120% ou mais do CDI, dependendo do banco emissor, prazo e valor investido. Com o 100 do CDI hoje em 14,90%, um CDB que paga essa porcentagem oferece rentabilidade atrativa.
A tributação segue a tabela regressiva de IR, com alíquotas de 22,5% a 15%. Muitos CDBs possuem garantia do FGC (Fundo Garantidor de Créditos) até R$ 250 mil por CPF e instituição.
LCI (Letra de Crédito Imobiliário)
A LCI é um título de renda fixa emitido por bancos com lastro em operações do setor imobiliário. Sua principal vantagem é a isenção de Imposto de Renda para pessoas físicas, tornando-a atrativa mesmo com percentuais menores do CDI.
LCIs geralmente oferecem entre 80% e 95% do CDI, mas o rendimento líquido pode superar CDBs com percentuais maiores. Considerando o 100 do CDI hoje, uma LCI a 90% ainda oferece retorno competitivo após considerar a isenção fiscal. Também possui garantia do FGC e costuma ter prazo mínimo de carência de 90 dias.
LCA (Letra de Crédito do Agronegócio)
Similar à LCI, a LCA é um título emitido por bancos com lastro em operações do agronegócio. Também é isenta de IR para pessoas físicas e oferece rentabilidades comparáveis às LCIs. A LCA apresenta as mesmas vantagens tributárias e proteção do FGC, sendo uma excelente alternativa para diversificação da carteira de renda fixa. Com o 100 do CDI hoje em patamar elevado, LCAs se tornam ainda mais atrativas. O prazo mínimo de carência também é de 90 dias.
Fundos DI
Os Fundos DI investem pelo menos 95% do patrimônio em ativos atrelados à taxa DI, buscando acompanhar a variação do CDI. São uma opção prática para quem deseja liquidez diária sem precisar escolher títulos individualmente.
No entanto, cobram taxa de administração (geralmente entre 0,5% e 2% ao ano) e também sofrem tributação pela tabela regressiva de IR. Com o 100 do CDI hoje em 14,90%, é importante descontar essas taxas do retorno esperado. São indicados para reservas de emergência ou objetivos de curtíssimo prazo.
CDB vs LCI vs LCA: qual rende mais a 100% do CDI?
A comparação entre CDB, LCI e LCA não depende apenas do percentual oferecido do CDI, mas principalmente do prazo do investimento e da incidência tributária.
Um CDB a 100% do CDI pode render menos que uma LCI a 85% do CDI, dependendo do período de aplicação. Compreender essa dinâmica é essencial para maximizar os retornos com o 100 do CDI hoje.
Impacto do Imposto de Renda
O Imposto de Renda sobre os rendimentos de CDB segue a tabela regressiva:
Até 180 dias: 22,5%
De 181 a 360 dias: 20%
De 361 a 720 dias: 17,5%
Acima de 720 dias: 15%
Essa tributação reduz significativamente o rendimento líquido dos CDBs. Um CDB ao 100 do CDI hoje, após o desconto do IR, rende efetivamente entre 77,5% e 85% do CDI líquido, dependendo do prazo. Já LCIs e LCAs, por serem isentas, mantêm os 100% do CDI integralmente.
Ponto de Equilíbrio Entre os Investimentos
Para que um CDB seja mais vantajoso que uma LCI ou LCA, ele precisa oferecer percentuais superiores do CDI que compensem a tributação. Considerando o 100 do CDI hoje e a tabela regressiva atual, os pontos de equilíbrio são:
Até 180 dias: LCI/LCA acima de 77,5% do CDI supera CDB 100% do CDI
181 a 360 dias: LCI/LCA acima de 80% do CDI supera CDB 100% do CDI
361 a 720 dias: LCI/LCA acima de 82,5% do CDI supera CDB 100% do CDI
Acima de 720 dias: LCI/LCA acima de 85% do CDI supera CDB 100% do CDI
Portanto, uma LCI a 90% do CDI geralmente supera um CDB ao 100 do CDI hoje em qualquer prazo.
Como calcular o rendimento de 100% do CDI
Calcular o rendimento de um investimento atrelado ao 100 do CDI hoje requer compreender a fórmula de juros compostos e a metodologia de aplicação da taxa diária. Existem ferramentas gratuitas que facilitam esse processo, permitindo simulações precisas. O cálculo manual envolve alguns passos específicos.
Fórmula do Cálculo do CDI
O cálculo do rendimento do 100 do CDI hoje utiliza a seguinte lógica:
Montante Final = Capital Inicial × (1 + CDI anual) ^ (dias úteis investidos / 252)
Onde 252 representa aproximadamente o número de dias úteis em um ano. Por exemplo, para R$ 10.000 investidos por 252 dias úteis (1 ano) ao 100 do CDI hoje de 14,90%:
Montante Final = 10.000 × (1 + 0,1490) ^ 1 = R$ 11.490 (bruto)
Para CDBs, ainda é necessário subtrair o Imposto de Renda sobre o rendimento de R$ 1.490:
IR (17,5% para 1 ano) = 1.490 × 0,175 = R$ 260,75
Montante Líquido = 11.490 – 260,75 = R$ 11.229,25
Vale a pena investir em 100% do CDI hoje?
Com o 100 do CDI hoje em 14,90% ao ano em outubro de 2025, investir em aplicações atreladas a essa taxa é bastante atrativo, especialmente para perfis conservadores. A renda fixa está oferecendo retornos reais positivos, superando facilmente a inflação e proporcionando segurança. O momento é favorável para consolidar reservas de emergência e investimentos de curto a médio prazo.
No entanto, é fundamental avaliar o tipo de investimento (CDB, LCI ou LCA), o prazo de aplicação e a liquidez necessária. Para objetivos acima de 1 ano, LCIs e LCAs podem ser mais vantajosas devido à isenção de IR. Já para liquidez imediata, CDBs com liquidez diária ou Fundos DI são mais indicados.
Acompanhar o 100 do CDI hoje regularmente permite ajustar a estratégia conforme as mudanças no cenário econômico. Diversificar entre diferentes produtos e prazos é sempre a estratégia mais prudente.
Perguntas Frequentes
Qual é a taxa do CDI hoje?
A taxa do 100 do CDI hoje está em 14,90% ao ano, atualizada em 07 de outubro de 2025. Esse valor segue de perto a taxa Selic, que também está no mesmo patamar. O CDI é atualizado diariamente com base nas operações interbancárias realizadas no mercado financeiro brasileiro.
Quanto rende R$ 1.000 em 100% do CDI por mês?
Com o 100 do CDI hoje em 14,90% ao ano, R$ 1.000 investidos a 100% do CDI rendem aproximadamente R$ 11,78 por mês (bruto). Se for um CDB, após o desconto de IR de 22,5% (para investimentos até 6 meses), o rendimento líquido seria de cerca de R$ 9,13 por mês.
Em uma LCI ou LCA isenta de IR, os R$ 11,78 seriam recebidos integralmente.
100% do CDI é melhor que a poupança?
Sim, o 100 do CDI hoje é significativamente melhor que a poupança atualmente. A poupança rende aproximadamente 70% da Selic quando esta está acima de 8,5%, o que resulta em cerca de 10,43% ao ano (70% de 14,90%). Já o 100 do CDI hoje rende os 14,90% integralmente, representando uma diferença de mais de 4 pontos percentuais.
Além disso, LCIs e LCAs ao 100 do CDI hoje também são isentas de IR, assim como a poupança, mas com rentabilidade muito superior.
Qual a diferença entre 100% do CDI e 110% do CDI?
A diferença está na rentabilidade oferecida em relação à taxa CDI base. Com o 100 do CDI hoje em 14,90% ao ano, um investimento a 100% do CDI rende exatamente 14,90%, enquanto um a 110% do CDI rende 16,39% ao ano (10% a mais).
Para R$ 10.000 investidos por 1 ano, a diferença seria de aproximadamente R$ 149 brutos a mais para o investimento a 110% do CDI. Geralmente, taxas acima do 100 do CDI hoje vêm acompanhadas de prazos maiores ou instituições financeiras menores com maior risco.
CDB ou LCI: qual rende mais a 100% do CDI?
Uma LCI ao 100 do CDI hoje rende mais que um CDB ao 100 do CDI hoje devido à isenção de Imposto de Renda. Para R$ 10.000 investidos por 1 ano, a LCI renderia aproximadamente R$ 1.490 líquidos, enquanto o CDB renderia cerca de R$ 1.229 após o desconto de IR de 17,5%.
A diferença é de aproximadamente R$ 261 a favor da LCI. Essa vantagem da LCI se mantém em todos os prazos de investimento.
Invista com Inteligência: Agora que você conhece o 100 do CDI hoje e as melhores opções de investimento, compare as taxas oferecidas por diferentes instituições financeiras e escolha a aplicação mais adequada ao seu perfil e objetivos.
Especialista em inteligência contábil e financeira, focado em traduzir regras complexas em estratégias de gestão financeira que geram resultados. Através de artigos práticos, mostra o caminho mais seguro para você otimizar seu planejamento tributário e focar no crescimento do seu negócio.